יוס מאירוביץ
יועץ
פרטי הפרויקט
שנה:
2022
כתובת:
ברחבי הארץ
סטטוס:
סיום
שם צלם:
.

אם יש לכם משכנתא כבר כמה שנים, כדאי לכם לבדוק לכמה אחוז שווה המשכנתא ביחס לערך הדירה
אם יש לכם משכנתא כבר כמה שנים, כדאי לכם לבדוק לכמה אחוז שווה המשכנתא ביחס לערך הדירה. ייתכן מאוד שתוכלו לחסוך בריביות המשכנתא.
בשנתיים האחרונות שוק הדיור בארץ השלים עלייה של מעל 20%. נוצר מצב שרוכשים שלקחו משכנתאות לפני כמה שנים יכולים לשפר את תנאי המשכנתא שלהם, כתוצאה מכך שגדל הפער בין המשכנתא לשווי הדירה. קוראים לזה – שינוי באחוז המימון.
איך זה עובד? נמחיש בדוגמא:
לקוח רכש דירה בפרויקט מחיר למשתכן בראש העין לפני כמה שנים, ולקח משכנתא בגובה 51% ממחיר הדירה. הלקוח קיבל את הדירה לפני כחצי שנה, וכיום שווי הדירה גבוה ב-25% מהמחיר בחתימת החוזה. כך נוצר מצב שבו המשכנתא שווה כיום ל-36% מערך הדירה.
למה זה שינוי משמעותי?
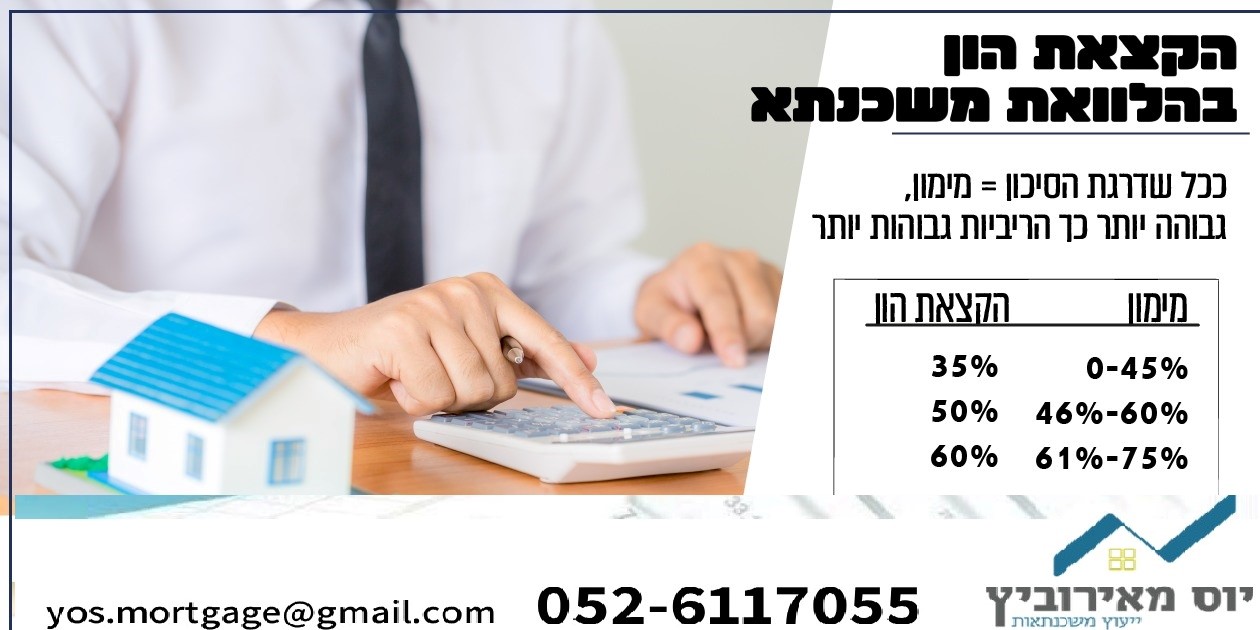
ככל שאחוז המימון גבוה יותר, כך דרגת הסיכון של הבנק גבוהה יותר, ולכן גם הריביות גבוהות יותר. רמות הסיכון נקבעות לפי מדרגות:
• מתחת ל-45% מימון
• 45-60% מימון
• 60-75% מימון
במקרה שלנו הלקוח ירד ממדרגת המימון הבינונית למדרגת המימון התחתונה בגלל ששווי הנכס עלה. הבנק ראה שהסיכון ירד ולכן כשהלקוח מחזר את המשכנתא הוא קיבל ריבית נמוכה יותר בצורה משמעותית, ובכך חסך סכום משמעותי.
לסיכום :
אם שווי הנכס עלה או שסכום המשכנתא ירד בצורה ניכרת מאז שלקחתם אותה, כדאי לבחון מחזור משכנתא. אמנם הריביות בשוק הן גבוהות יחסית כיום, דבר שמשפיע על הריביות שניתן לקבל גם באחוזי המימון הנמוכים, ולכן יש לבחון זאת בצורה מקצועית ונכונה כדי להבין מה ניתן לשפר במחזור המשכנתא.